
ANNONCE
Det begynder måske med en studiestart, en ny arbejdsplads eller ønsket om endelig at få sine egne kvadratmeter.
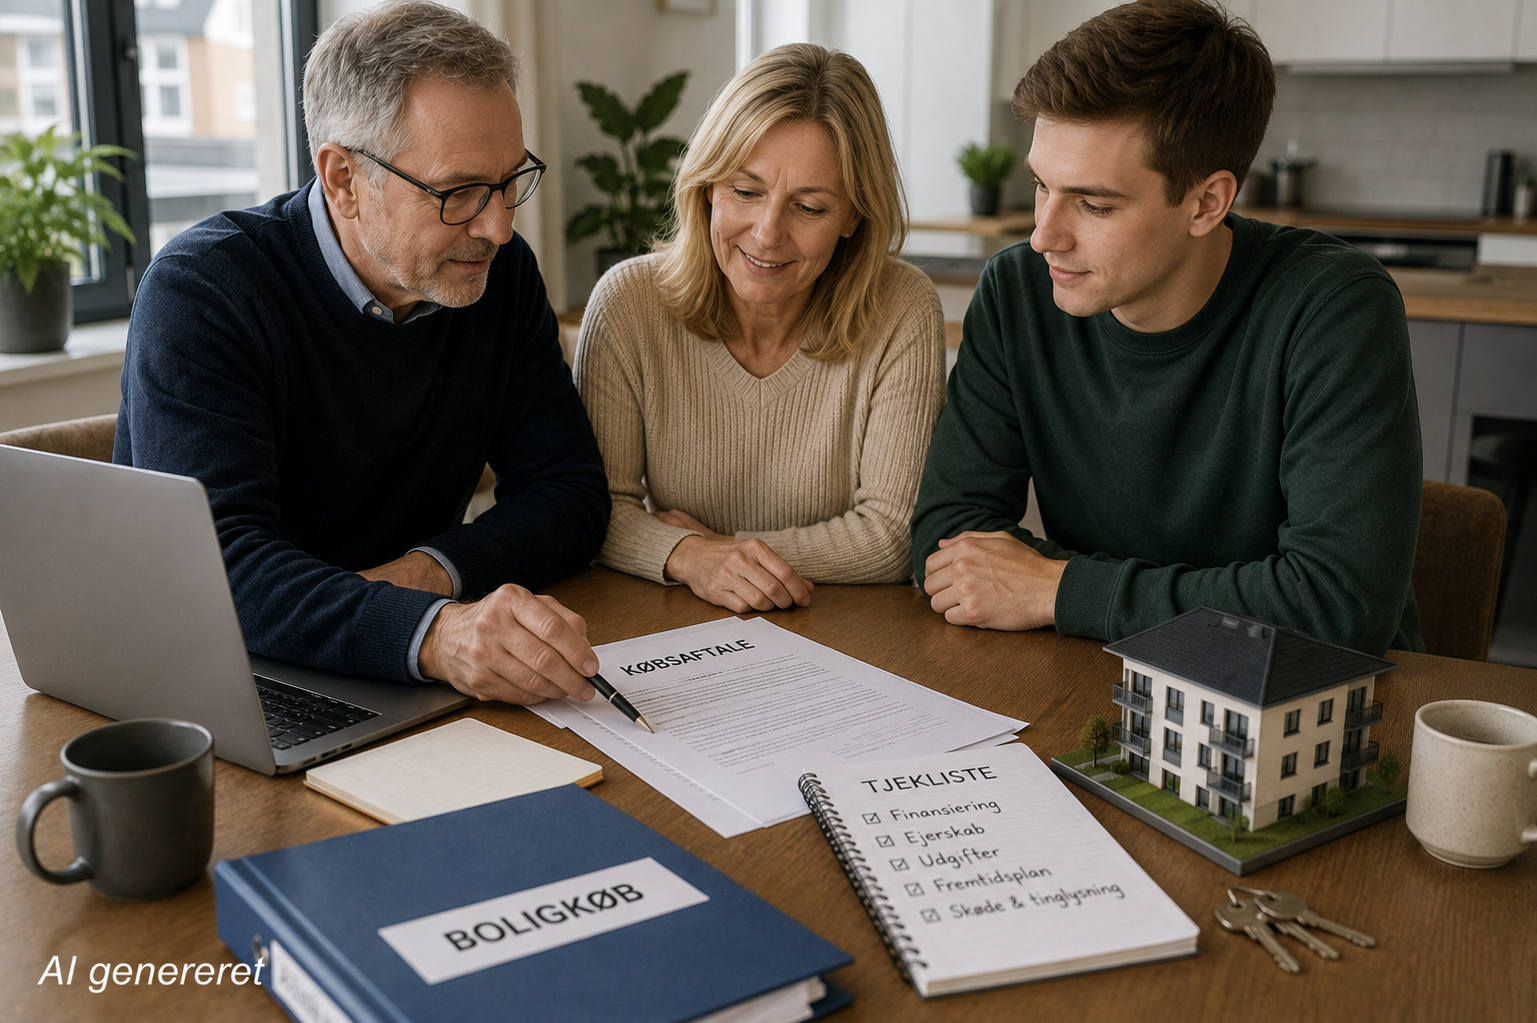
Den unge leder efter bolig. Forældrene følger med på boligportalerne, og på et tidspunkt opstår spørgsmålet ved middagsbordet: Kunne det give mere mening at købe noget end at betale husleje hver måned?
Det kan lyde som en enkel familieaftale. Forældrene har mulighed for at hjælpe, den unge mangler en bolig, og en mindre lejlighed ser ud til at passe både til behov og økonomi.
Men i det øjeblik familien går fra tanke til konkret boligkøb, bliver beslutningen større end spørgsmålet om adresse, pris og antal værelser. Der skal også være styr på, hvem der køber, hvem der finansierer, hvem der skal bo i boligen – og hvad der skal ske den dag, situationen ændrer sig igen.
En familieaftale bliver hurtigt til en rigtig bolighandel
Ved køkkenbordet kan rollerne virke helt klare.
Mor og far hjælper. Sønnen eller datteren bor der. Så enkelt er det.
I selve bolighandlen skal tingene imidlertid være langt mere præcise. Der er en sælger, en købsaftale, finansiering, et ejerskab og en række juridiske og økonomiske forhold, som ikke forsvinder, bare fordi køber og beboer er i familie med hinanden.
Det er derfor værd at få familiens plan gjort konkret tidligt i forløbet. Skal forældrene købe boligen og eje den? Skal den unge selv være køber med økonomisk hjælp hjemmefra? Eller er der en anden løsning, der passer bedre til familiens økonomi og tidshorisont?
De forskellige modeller kan have forskellige konsekvenser, og netop derfor bør familiens egne forudsætninger være udgangspunktet frem for en standardløsning.
Det gælder også finansieringen. En bolig, der ser overkommelig ud på salgsprisen, skal stadig passe ind i den samlede økonomi. Samtidig skal familien forholde sig til de almindelige dele af en bolighandel: købsaftalen, dialogen med bank og mægler samt den praktiske gennemførelse af ejerskiftet.
Hvis boligen ligger i Horsens eller omegn, kan en Horsens boligadvokat eksempelvis hjælpe med de juridiske sider af handlen og sætte de konkrete dokumenter ind i sammenhæng med den måde, familien ønsker at organisere købet på.
Det vigtigste er ikke at gøre familiehjælpen mere kompliceret, end den behøver at være. Det er at få de spørgsmål frem, som ellers nemt bliver gemt bag den gode intention om at hjælpe.
Hvem køber egentlig – og hvem skal bo der?
Forældrekøb adskiller sig fra det almindelige scenarie, hvor den person, der køber boligen, også er den person, der flytter ind.
Det skaber nogle ekstra lag.
Hvis forældrene ejer boligen, mens et voksent barn bor der, er det eksempelvis vigtigt at skelne mellem de forskellige roller. Familien kan opleve lejligheden som “vores”, men juridisk og økonomisk er det ikke nødvendigvis sådan, den ser ud.
Der kan derfor være spørgsmål, som er værd at tage alvorligt fra begyndelsen:
- Hvem skal stå som ejer?
- Hvordan skal købet finansieres?
- Hvordan skal det økonomiske forhold mellem forældre og barn fungere?
- Hvem betaler hvilke løbende udgifter?
- Hvad gør familien, hvis den unge flytter tidligere end forventet?
- Hvad er planen, hvis boligen senere skal sælges?
Det er ikke spørgsmål, der behøver skabe dårlig stemning. Tværtimod kan det være lettere at tale om dem, mens alle er enige og begejstrede for planen.
Familier ændrer sig nemlig. En uddannelse kan blive afløst af et job i en anden by. En kæreste kan flytte ind. Den oprindelige plan om at bo fem år i lejligheden kan ende med at vare to – eller ti.
Jo tydeligere aftalen er fra begyndelsen, desto mindre behøver familien at gætte sig frem senere.
Det gælder også, hvis hjælpen ikke er et klassisk forældrekøb. Måske hjælper forældrene med udbetalingen, yder et familielån eller bidrager på en anden måde. Også her er det værd at få afklaret, hvad hjælpen konkret består i, og hvordan den skal håndteres.
Tænk også på den dag, boligen skal skifte hænder igen
Når familien står midt i købet, virker et senere salg meget langt væk.
Fokus er på overtagelsesdagen, møblerne og alt det, der skal ske nu. Men en god model bør også kunne fungere, når boligen en dag ikke længere passer til behovet.
Måske bliver den unge færdig med sin uddannelse og flytter. Måske ønsker forældrene at sælge. Måske skal ejerskabet ændres på et senere tidspunkt.
Netop derfor kan det være nyttigt at tænke hele forløbet igennem, mens beslutningen stadig er ny.
Bolighandlen slutter heller ikke nødvendigvis med underskriften på købsaftalen. Der kan efterfølgende være arbejde med skøde, tinglysning og opgørelse mellem køber og sælger, før ejerskiftet er helt på plads.
Det er den mere tekniske side af en beslutning, som for familien kan føles meget personlig.
For i sidste ende handler familiehjælp til bolig sjældent kun om mursten. Det handler om at give et voksent barn en god start, skabe en stabil base eller bruge familiens økonomiske muligheder på en måde, der giver mening.
Og netop fordi intentionen er så personlig, er det værd at få de praktiske og juridiske rammer på plads omkring den. Så kan familien bruge energien på det, der egentlig satte det hele i gang: at finde en bolig, der fungerer som hjem – og ikke bruge de første måneder på at diskutere, hvem der egentlig skulle have sørget for hvad.
Skriv et svar